8º) Considere un aumento de la volatilidad del título del ejercicio anterior de tal
manera que el precio de la acción pueda ascender hasta 13 €, o descender hasta 7
€. Muestre que el valor de la opción de compra europea es superior al indicado en
dicho ejercicio.
9º) El ratio de cobertura de una opción de compra europea at-the-money sobre
Repsol es 0,45 mientras que el ratio de cobertura de una opción de venta europea
at-the-money sobre dicha compañía es de -0,55. ¿Cuál sería el ratio de cobertura de la posición straddle compradora at-the-money sobre Repsol?. y ¿cuál sería el
ratio de cobertura si la posición fuese un strip o un strap?
10º) Tenemos tres opciones de venta europeas sobre un mismo título subyacente.
Una tiene un coeficiente delta igual a -0,9 otra lo tiene igual a -0,5 y la tercera
igual a -0,1. Sabiendo que los precios de ejercicio sobre los que se emitieron son
de 10 €, 11 € y 12 €, asígnense cada una de las deltas al precio de ejercicio al que
correspondan.
Mostrando entradas con la etiqueta Opciones. Mostrar todas las entradas
Mostrando entradas con la etiqueta Opciones. Mostrar todas las entradas
lunes, 3 de septiembre de 2012

domingo, 2 de septiembre de 2012
Ejercicios - III
6º) Calcular el valor de la opción de compra europea con un precio de ejercicio de
11 €, y con los mismos datos del ejercicio anterior a través del modelo binomial y
después compruébese que se cumple la paridad put-call.
7º) Usted está considerando la venta de una opción de compra europea11 con un precio de ejercicio de 10 € y un año de vencimiento. El título subyacente, que no reparte dividendos, tiene un precio actual de 10 € y usted considera que tiene una probabilidad del 50% de aumentar a 12 € y otra probabilidad idéntica de descender a 8 €. El tipo libre de riesgo es del 4%:
a) Describa los pasos específicos implicados en la aplicación del modelo binomial de valoración de opciones con objeto de calcular el valor de la opción de compra.
b) Compare el modelo binomial al modelo de Black y Scholes
sábado, 1 de septiembre de 2012
Ejercicios - II
3º) Una opción de venta y otra de compra, ambas de tipo europeo, vencen dentro
de tres meses y ambas tienen un precio de ejercicio de 25 €. Sabiendo que la tasa
libre de riesgo es del 4% se desea determinar, a través de la paridad put-call: a) el
precio de la opción de venta si la opción de compra valiese 4 € y el precio de
mercado del subyacente fuese de 22,50 €; b) el precio de la opción de compra si la
de venta tomase un valor de 5 € y el precio del activo subyacente fuese de 20 €.
4º) A través de la paridad put-call calcúlese el valor teórico de la opción de venta europea que tuviese el mismo precio de ejercicio y el mismo vencimiento que las opciones de compra de los ejercicios 1 y 2 anteriores.
5º) Calcular el valor de una opción de venta europea a través de un proceso binomial de dos fases (una por año) sabiendo que el precio actual de la acción subyacente es de 10 €, el precio de ejercicio es de 11 €, y la tasa libre de riesgo alcanza a ser del 4% nominal anual. Los coeficientes de ascenso y descenso son, respectivamente, de 1,3 y de 0,8. Obténgase, de paso, el valor del ratio de cobertura de la opción de venta.
jueves, 30 de agosto de 2012
Ejercicios - I
1º) Un inversor emite una opción de compra europea con vencimiento dentro de
tres meses sobre Iberdrola con un precio de ejercicio de 40 €. El precio actual de
las acciones de la compañía eléctrica es, también, de 40 €. Sabiendo que la
desviación típica de los rendimientos de la acción es del 20%, que el activo sin
riesgo es del 4%, calcúlese el precio intrínseco de la opción a través de la expresión
de Black y Scholes. Calcúlese también el coeficiente delta en dicho instante
explicando qué significa el valor obtenido.
2º) Un inversor ha adquirido una opción de compra europea sobre Repsol. Calcúlese su valor según la expresión de Black y Scholes sabiendo que el precio de ejercicio es de 30 €, el precio del título subyacente es de 32,50 €, la desviación típica de los rendimientos es del 26%, la tasa libre de riesgo es del 4% y el tiempo hasta el vencimiento es de tres meses. Obténgase también el valor del coeficiente delta. Si, además, supiéramos que el precio de mercado de la opción es de 2,75 €, ¿qué debería hacer el inversor para ganar dinero?.
2º) Un inversor ha adquirido una opción de compra europea sobre Repsol. Calcúlese su valor según la expresión de Black y Scholes sabiendo que el precio de ejercicio es de 30 €, el precio del título subyacente es de 32,50 €, la desviación típica de los rendimientos es del 26%, la tasa libre de riesgo es del 4% y el tiempo hasta el vencimiento es de tres meses. Obténgase también el valor del coeficiente delta. Si, además, supiéramos que el precio de mercado de la opción es de 2,75 €, ¿qué debería hacer el inversor para ganar dinero?.
miércoles, 29 de agosto de 2012
El coeficiente VEGA - III
Se dice que un inversor tiene una posición larga en volatilidad cuando tiene
una posición vega positiva, porque si la volatilidad de la acción aumenta, también
lo hará el valor de su posición. Lógicamente, tendrá una posición corta cuando el
valor del coeficiente sea negativo. En el primer caso se tratará de una cartera de
opciones de tipo comprador, siendo de tipo vendedor la cartera con vega negativa.
martes, 28 de agosto de 2012
El coeficiente VEGA - II
Vega alcanza su valor máximo en la zona at the money, cayendo cuando la
opción se aleja de dicha zona en cualquier dirección. En términos monetarios absolutos,
el precio de la opción es menos sensible cuando se encuentra en las zonas in
y out of the money; sin embargo, en términos porcentuales esto no será así. En la
figura 23 se muestra la relación entre el precio de la opción de compra y la volatilidad
del ejemplo que venimos manejando (recuérdese que la opción era out-of-themoney
por ello si la volatilidad es nula el valor de la opción será cero puesto que
S


lunes, 27 de agosto de 2012
El coeficiente VEGA - I
Este coeficiente, también denominado kappa u omega, indica el cambio en el precio
de una opción con respecto a una variación producida en la volatilidad de la acción. Expresada en forma matemática vega es la derivada parcial del precio de la opción
con relación a la volatilidad del activo subyacente.
 Así por ejemplo, si la vega de una opción cuyo precio es 4,25 € resultase ser
0,5 ello querría decir que un aumento de un 1% de la volatilidad provocaría que el
valor de la opción fuera de 4,75 €. El coeficiente vega es positivo puesto que todo
aumento de la volatilidad del subyacente hace aumentar el valor de la opción ya
sea ésta de compra o de venta. Esto es así porque una mayor volatilidad lleva a
una probabilidad más alta de oscilaciones en el precio de la acción subyacente, lo
que hace aumentar el valor de la opción.

domingo, 26 de agosto de 2012
El coeficiente RHO - III
Siguiendo con el razonamiento anterior podemos decir que rho se compone
de dos partes. La primera de ellas es un reflejo directo del efecto del tipo de interés
libre de riesgo en el precio del título subyacente (∂S/∂Rf) y de éste sobre el valor
de la opción, relación que es expresada mediante la delta de la opción (∂c/∂S). El
segundo componente proviene del impacto de los tipos de interés sobre el coste de
mantener la posición. Las opciones son instrumentos apalancados, que dan el
derecho sobre un activo siempre que el inversor tenga la financiación suficiente
para conseguirlo. Así que, lo mismo que en los contratos de futuros, el precio de la
opción incluirá un coste de mantenimiento implícito. La prima de la opción será
tanto mayor cuanto más grandes sean el tipo de interés y el coste de mantener la
posición. Esto se puede escribir de la siguiente forma:
 Donde el primer término pondera la sensibilidad del precio del título subyacente
con respecto al tipo de interés, por la delta de la opción. El segundo término
tiene en cuenta los cambios en el precio de la opción causado por la alteración del
coste de mantener la posición.

sábado, 25 de agosto de 2012
El coeficiente RHO - II
Rho es la menos importante de las variables que inciden sobre el valor de la
opción. En la figura 22 se muestra la relación entre el valor de la opción y el tipo de
interés, y en ella se puede apreciar como las alteraciones del tipo de interés sólo
afectan ligeramente al precio de la opción. Además, hay que tener en cuenta que
en el cálculo de rho se supone que al variar el tipo de interés el precio de la acción
subyacente se mantiene constante, lo que no es cierto sino que descendería de valor
impulsando a la baja al precio de la opción.

viernes, 24 de agosto de 2012
El coeficiente RHO - I
Este coeficiente indica la sensibilidad del precio de la opción debida a los cambios
del tipo de interés libre de riesgo. Es decir, mide la cobertura de la opción con respecto
a dicho tipo de interés. Mientras que rho es positivo para las opciones sobre
acciones, resulta ser negativo para otro tipo de activos como es el caso de las opciones
sobre futuros, o de las propias acciones, por ejemplo. Matemáticamente, rho
se calcularía obteniendo la derivada parcial del precio de la opción con relación al
tipo de interés:


jueves, 23 de agosto de 2012
El coeficiente THETA - II
En la mayoría de los casos el coeficiente theta es positivo aunque puede tomar
un valor negativo cuando faltando muy poco para la fecha de ejercicio se trata
de una opción de venta europea muy in-the-money, o cuando se trata de opciones
europeas tanto de compra como de venta sobre futuros también en la zona in-themoney,
lo que es debido a que los contratos de futuros alteran su valor con el
transcurso del tiempo a causa del descenso en el coste de mantenimiento de los
mismos, que está implícito en su precio. Una opción sobre liquidez no debería tener
una theta negativa10.
Las opciones que son del tipo in-the-money verán su precio descender en
forma lineal conforme se acorte el tiempo hasta el vencimiento, lo que es debido a
que tienen un pequeño valor temporal y a que seguramente la opción permanecerá
en dicha zona. Para las opciones at-the-money la tasa de reducción del precio aumenta
conforme descienda el tiempo; este tipo de opciones son muy sensibles
puesto que conforme se aproximen al final de su vida pueden girar tanto a la zona
in-the-money como a la out-of-the-money. Si la opción pertenece a éste último
tipo, la tasa de reducción del precio se va reduciendo cuanto menos le quede de
vida; ello es así debido a que la proximidad de la fecha de vencimiento reduce la
posibilidad de que el pequeño valor temporal de la opción afecte a su precio (que,
por otra parte, será casi nulo).
miércoles, 22 de agosto de 2012
El coeficiente THETA - I
Como sabemos, el precio de la opción depende directamente del tiempo que resta
para el vencimiento de la misma. Cuanto más tiempo quede más vale la opción, así
que la prima de la opción descenderá con el paso del tiempo debido a la Proxymidad
de la fecha de vencimiento de la misma (siempre que las demás variables
permanezcan constantes). El coeficiente theta muestra la variación en el precio de
una opción como consecuencia de una variación en el tiempo que resta para su
vencimiento. Es pues, una medida del deterioro temporal. Matemáticamente, es la derivada parcial del precio de la opción con respecto al tiempo hasta el
vencimiento:


martes, 21 de agosto de 2012
El coeficiente GAMMA - III
La gamma es afectada por la volatilidad y por el plazo hasta el vencimiento
de la opción. En el primer caso, cuanto mayor sea la volatilidad menor será gamma
si la opción es del tipo at-the-money, pudiendo aumentar inicialmente la gamma de
los otros dos tipos de opciones para luego descender. En cuanto al tiempo, si la opción
es at-the-money y la fecha de vencimiento se aproxima, la gamma aumentará
fuertemente, mientras que en las opciones in y out of the money, desciende hacia
cero.
Concluyendo, en palabras del profesor Lamothe, "la gamma nos proporciona
la medida del riesgo específico asumido en nuestras posiciones en opciones, ya que
la delta nos mide el riesgo de posición en términos del subyacente".
lunes, 20 de agosto de 2012
El coeficiente GAMMA - II
La delta
tomará un valor de 0,457185 y la gamma9 de 0,00187. Lo que implica que si el precio de la acción ascendiese a 10,01 euros la delta se incrementaría en 0,00187
alcanzando un valor de 0,45905
 El coeficiente gamma de una opción es mayor cuando la acción está en la
zona at the money, mientras que tenderá a cero según se aleje de ella en cualquier
dirección (ver figura 21). La gamma refleja el grado de la curvatura en la línea representativa
del precio de la opción de compra, de tal forma que cuando la curvatura
es más grande (en el precio de ejercicio) la gamma alcanzará su valor máximo
(en el gráfico se muestra la línea representativa del valor intrínseco de la prima de
la opción calculada según la expresión de Black-Scholes, para el ejemplo que venimos
utilizando). Por el contrario, cuando no hay curvatura el valor del coeficiente
es nulo.

domingo, 19 de agosto de 2012
El coeficiente GAMMA - I
Mide el efecto que la inestabilidad del mercado produce en el valor de delta. Así
que la gamma de una opción mide la tasa de cambio de la delta cuando el precio
de la acción varía una unidad. Matemáticamente se puede definir como la segunda
derivada del precio de la opción con respecto al precio del activo subyacente:
 Es pues, una medida de la sensibilidad de la delta, es decir, es la delta de la
delta. Desde un punto de vista conceptual, si ésta última representa la velocidad,
gamma representa la aceleración. Veamos un ejemplo: supongamos una volatilidad
del 30%, un tipo de interés sin riesgo del 10%, un tiempo de vencimiento de 180
días y un precio de ejercicio de 11 euros. Según lo anterior el valor de la opción de
compra será de 0,65 euros, si el precio de la acción es de 10 euros.

sábado, 18 de agosto de 2012
El coeficiente DELTA - IV
La elasticidad es una medida del apalancamiento obtenido con una opción.
En la figura 19 se observa la elasticidad de la opción del ejemplo anterior, dónde se
puede apreciar como, en el límite, los valores máximo y mínimo de la misma son,
respectivamente, infinito (opción profundamente out of the money) y cero (opción
profundamente in the money).
Con relación a la elasticidad surge el concepto de beta de la opción. Como
parece evidente, tiene mucho que ver con el famoso coeficiente de volatilidad
(ßeta) de las acciones, que medía la sensibilidad del rendimiento de una acción con
relación al rendimiento del mercado. Pues bien, la beta de la opción (es decir, la
sensibilidad del rendimiento de la opción con respecto al del mercado) es una
medida del riesgo y es igual a:
ßeta de la opción = ßeta de la acción x Elasticidad de la opción
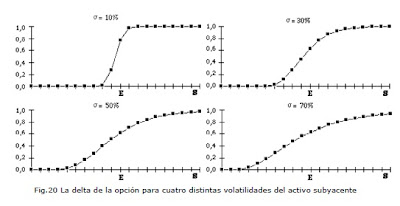
Por último, sólo nos queda decir que la delta crece conforme aumente la volatilidad
del activo subyacente si se encuentra en la zona out-of-the-money, decreciendo
en la in-the-money, tal y como se puede observar en la figura 20 en la
que aparece reflejada la misma gráfica de la figura 19 pero para cuatro diferentes
desviaciones típicas del activo subyacente.

viernes, 17 de agosto de 2012
El coeficiente DELTA - III
En este último caso, cuando el precio de ésta
última aumenta, la delta tiende a la unidad, es decir, el valor de la opción de compra
varía euro a euro con el de su acción subyacente.
 Si medimos el porcentaje de variación del precio de la opción cuando el
precio del activo subyacente varía un 1%, obtendremos la elasticidad de la misma.
En forma matemática podríamos expresarla así:


jueves, 16 de agosto de 2012
El coeficiente DELTA - II
Así, si la delta de la opción de compra es igual a 0,457185 indica que si el
precio de la acción subyacente aumenta (o desciende) en un euro el precio de la
opción lo hará en algo más de 45 céntimos. En el caso de la opción de venta su
delta sería de: 0,457185 - 1 = -0,542815 que indicaría que ante un ascenso (descenso)
del precio de la acción subyacente en un euro el valor de la opción de venta
descendería (aumentaría) en unos 54 céntimos. También se puede definir la delta
de la opción como la probabilidad de ejercer la misma, así podríamos decir que
existe el 45,7% de probabilidad de ejercer la opción de compra anterior.
Las deltas, a las que se conoce también como ratios de cobertura, indican el
número de acciones necesario para cubrir una posición en opciones.
Por ejemplo,
supongamos que usted ha vendido una opción de compra y otra de venta (es decir,
ha vendido un straddle), si cada opción es sobre 100 acciones entonces usted
deberá adquirir: 100 x [-0,457185 - (-0,542815)] = 8,56 acciones.
En la figura 19 puede apreciarse la gráfica representativa de la delta de una
opción de compra en función del precio de ésta última y de su activo subyacente. El
valor de la delta se mantiene nulo mientras la opción se encuentre profundamente
dentro de la zona out of the money, puesto que cualquier pequeña variación en el
precio del subyacente no va a producir ningún beneficio adicional para el
propietario de la opción de compra. Ahora bien, conforme se aproxime la opción a
la zona at the money el precio de la opción comenzará a moverse al alza y cuanto
más penetre la opción en el terreno in the money, su precio se moverá de acuerdo
con el de la acción correspondiente.
miércoles, 15 de agosto de 2012
El coeficiente DELTA - I
Este coeficiente, al que ya hicimos referencia en el tercer epígrafe, lo podemos definir
como la variación producida en el precio de la opción por una unidad de cambio
en el precio de la acción subyacente. Expresado en forma discreta tendríamos:
 Mientras que, en forma continua, la delta de las opciones de compra y de
venta sería igual a la derivada parcial del precio de la opción con relación al precio
del activo subyacente:


martes, 14 de agosto de 2012
LA SENSIBILIDAD DEL PRECIO DE LA OPCIÓN
A continuación vamos a analizar de qué manera ciertas variables exógenas afectan
al precio de las opciones, para ello se estudiarán una serie de índices o coeficientes
representativos de dichas relaciones y que nos servirán para establecer coberturas
de riesgo en las carteras con opciones. A este tipo de coeficientes se les conoce
habitualmente como “las griegas” por denominarse mediante letras griegas.
Suscribirse a:
Entradas (Atom)